Automação contábil na prática: o que vale adotar em 2026
Conheça cinco aplicações de automação que reduzem retrabalho, melhoram a conferência e liberam tempo para decisões financeiras.
A melhor automação contábil não é a que tem mais recursos. É a que reduz uma falha recorrente, preserva evidências e entrega uma informação útil no momento da decisão. Em 2026, isso é especialmente relevante porque os documentos fiscais também passam a carregar novos campos relacionados à CBS e ao IBS.
Antes de contratar outra ferramenta, identifique onde a equipe redigita dados, perde prazos ou confere a mesma informação em sistemas diferentes.
Uma matriz simples para escolher o que automatizar
| Processo | Bom uso da automação | Controle indispensável |
|---|---|---|
| Captura de documentos | Importar notas e extratos | Validar origem e duplicidade |
| Conciliação | Cruzar banco, venda e cobrança | Tratar exceções |
| Agenda fiscal | Distribuir alertas e responsáveis | Registrar conclusão |
| Indicadores | Atualizar painéis | Definir fonte única |
| Atendimento | Classificar solicitações | Escalar casos sensíveis |
1. Captura estruturada de notas e extratos
A automação pode buscar documentos, organizar competências e avisar sobre arquivos ausentes. O ganho real aparece quando cada documento tem vínculo com pagamento, fornecedor e centro de custo. Sem cadastro consistente, o sistema apenas acelera a desorganização.
2. Conciliação bancária com tratamento de exceções
Regras podem associar recebimentos a vendas e pagamentos a fornecedores. O painel deve separar o que foi conciliado automaticamente do que depende de análise. Divergências antigas não podem desaparecer atrás de um percentual de conclusão.
Para saber como esse processo entra na rotina decisória, veja as vantagens da contabilidade consultiva no DF.
3. Calendário fiscal com dono e evidência
Um alerta de prazo não comprova entrega. A rotina automatizada deve guardar responsável, data, recibo e pendência. Isso facilita a continuidade quando alguém sai de férias e reduz a dependência de mensagens soltas.
4. Validação de documentos fiscais
Regras automáticas ajudam a detectar cadastro incompleto, documento duplicado e diferença entre emissão e recebimento. Com a reforma do consumo, a Receita orienta a emissão de documentos eletrônicos com destaque de CBS e IBS conforme as notas técnicas. Acompanhe a página oficial de orientações de 2026.
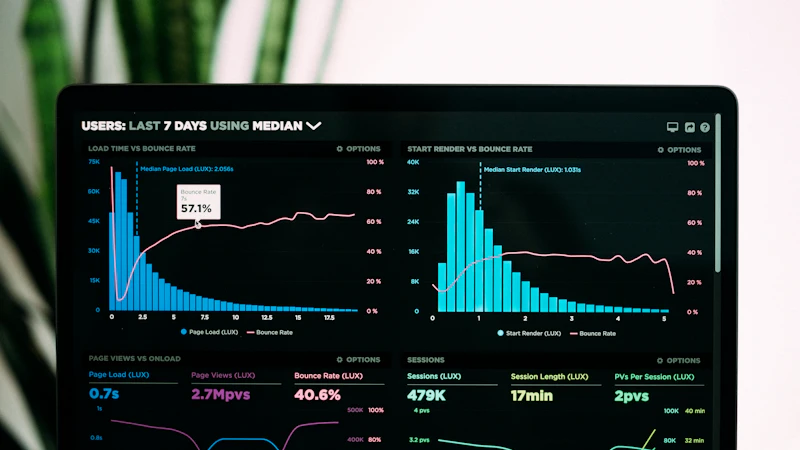
5. Painéis que respondem a perguntas de negócio
Em vez de acumular gráficos, comece com perguntas: há caixa para os próximos compromissos? Qual serviço tem melhor margem? Quais clientes estão atrasados? Que obrigação permanece pendente? O contador consultivo deve ajudar a transformar essas respostas em ação.
Se a operação ainda mistura contas pessoais e empresariais ou envia documentos sem padrão, resolva a base primeiro. Nosso guia de contabilidade para clínicas mostra um exemplo de rotina mensal organizada, e a página de serviços contábeis apresenta como apoiamos esse processo.
Como conduzir um piloto sem interromper o fechamento
Escolha apenas um processo e uma competência. Registre o tempo atual, o volume de documentos, os erros e as pessoas envolvidas. Depois, automatize uma etapa, mantenha uma forma de reversão e compare os mesmos indicadores no fechamento seguinte.
A equipe que usa o processo precisa participar do desenho. Uma regra que parece eficiente para tecnologia pode criar uma exceção difícil para o financeiro ou retirar um dado necessário da contabilidade. Documente critérios, acessos e responsáveis antes de colocar a automação em produção.
Ao aprovar o piloto, defina quem monitora falhas e quando a regra será revista. Automação madura não é invisível: ela deixa logs, permite conferência e mostra claramente o que não conseguiu resolver.
Dúvidas frequentes
Automação elimina a necessidade de conferência humana?
Não. Ela reduz digitação e cruza dados, mas exceções, cadastros e decisões tributárias continuam exigindo revisão responsável.
É preciso trocar todo o sistema para começar?
Geralmente não. O melhor primeiro passo é mapear um processo com alto volume e erro recorrente, integrar o que já existe e definir indicadores antes de ampliar.
Conteúdo informativo. Enquadramentos e decisões tributárias dependem da análise dos dados e documentos de cada operação.